27 жовтня Бюро економічної безпеки повідомило про завершення розслідування щодо директора підприємства, яке будувало житлові комплекси комфорт-класу в Одесі. Обвинувальний акт уже скеровано до суду. За версією слідства, у 2019–2020 роках керівник зменшував податкові зобов’язання за допомогою документів про будівельні роботи, яких насправді не виконували.
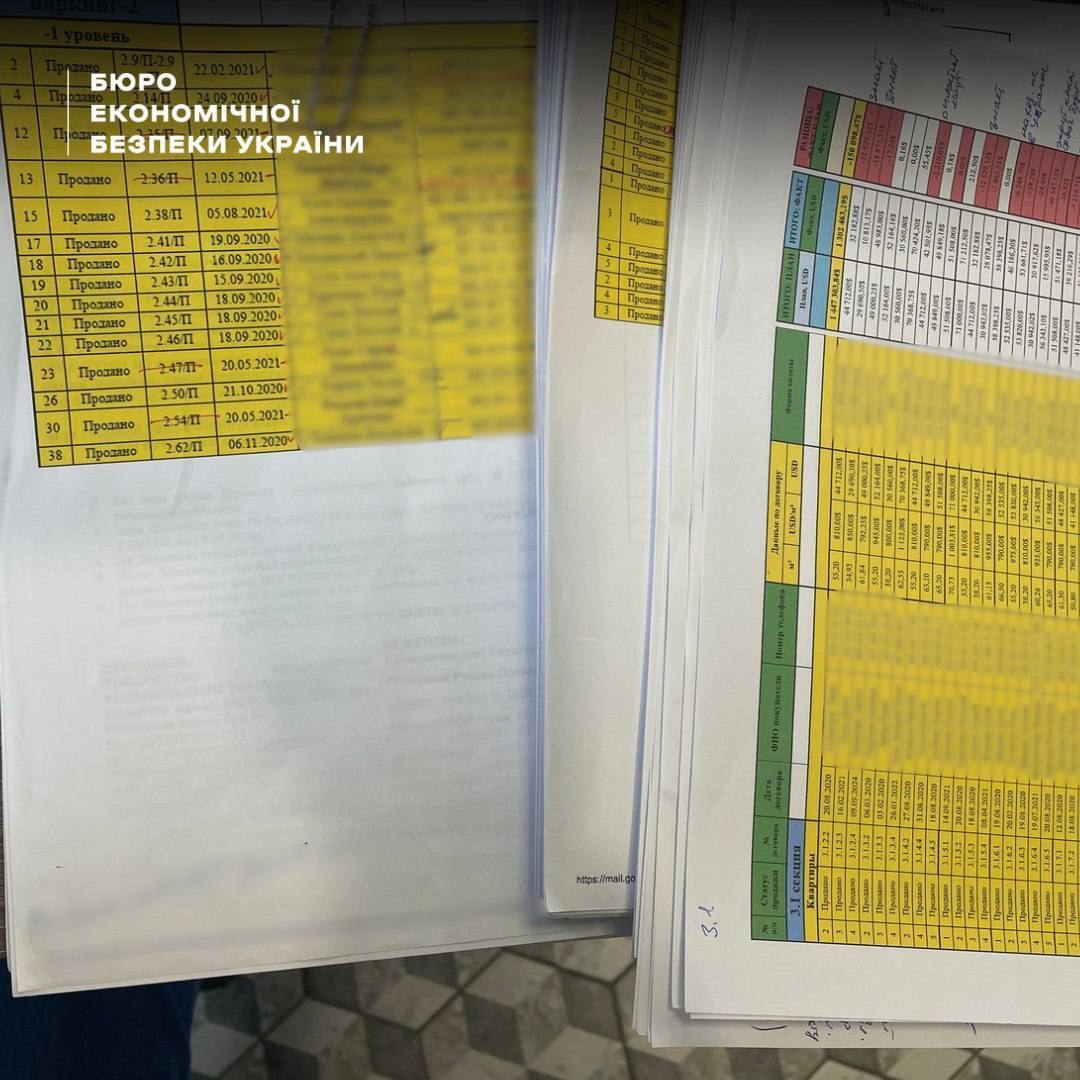
У податковому та бухгалтерському обліку відображали придбання будівельних послуг у іншого підприємства. За матеріалами провадження, їхню вартість включали до витрат і використовували для формування податкового кредиту з ПДВ. Детективи вважають, що так бюджет недоотримав 9,84 млн гривень: 6,35 млн ПДВ та 3,49 млн податку на прибуток.
Територіальне управління БЕБ в Одеській області вивчало фінансово-господарські документи, звітність і операції з контрагентами. За даними слідства, людина, на яку зареєстрували підприємство-контрагента, фактично ним не керувала, робіт не виконувала й первинних документів для цих операцій не підписувала. Розмір несплачених податків підтвердили висновком судово-економічної експертизи.
Суд арештував майно обвинуваченого для забезпечення можливого відшкодування. Прокурор також подав цивільний позов про стягнення 9,84 млн гривень на користь держави. Подання позову не означає, що кошти вже повернуто.
Дії директора кваліфікували за частиною 3 статті 212 Кримінального кодексу України — умисне ухилення від сплати податків в особливо великих розмірах. У джерелі зазначено штраф, позбавлення права обіймати певні посади або займатися визначеною діяльністю до трьох років та конфіскацію майна.
Розслідування й оперативний супровід здійснювали детективи обласного управління БЕБ під процесуальним керівництвом Одеської обласної прокуратури. Назви компанії та житлових комплексів відомство не оприлюднило. За статтею 62 Конституції України обвинувачений залишається невинуватим до доведення вини та обвинувального вироку суду.