Міжнародне детективне бюро Absolution Leaks поширило інформацію про можливе ухилення від податків на 9,9 млн грн, пов’язуючи її з вінницькою ювелірною фабрикою «Мальва». Бюро також повідомляє, що під час обшуків могли арештувати близько 820 ювелірних виробів. Ці відомості наведено як твердження бюро, а не як незалежно підтверджені обставини.
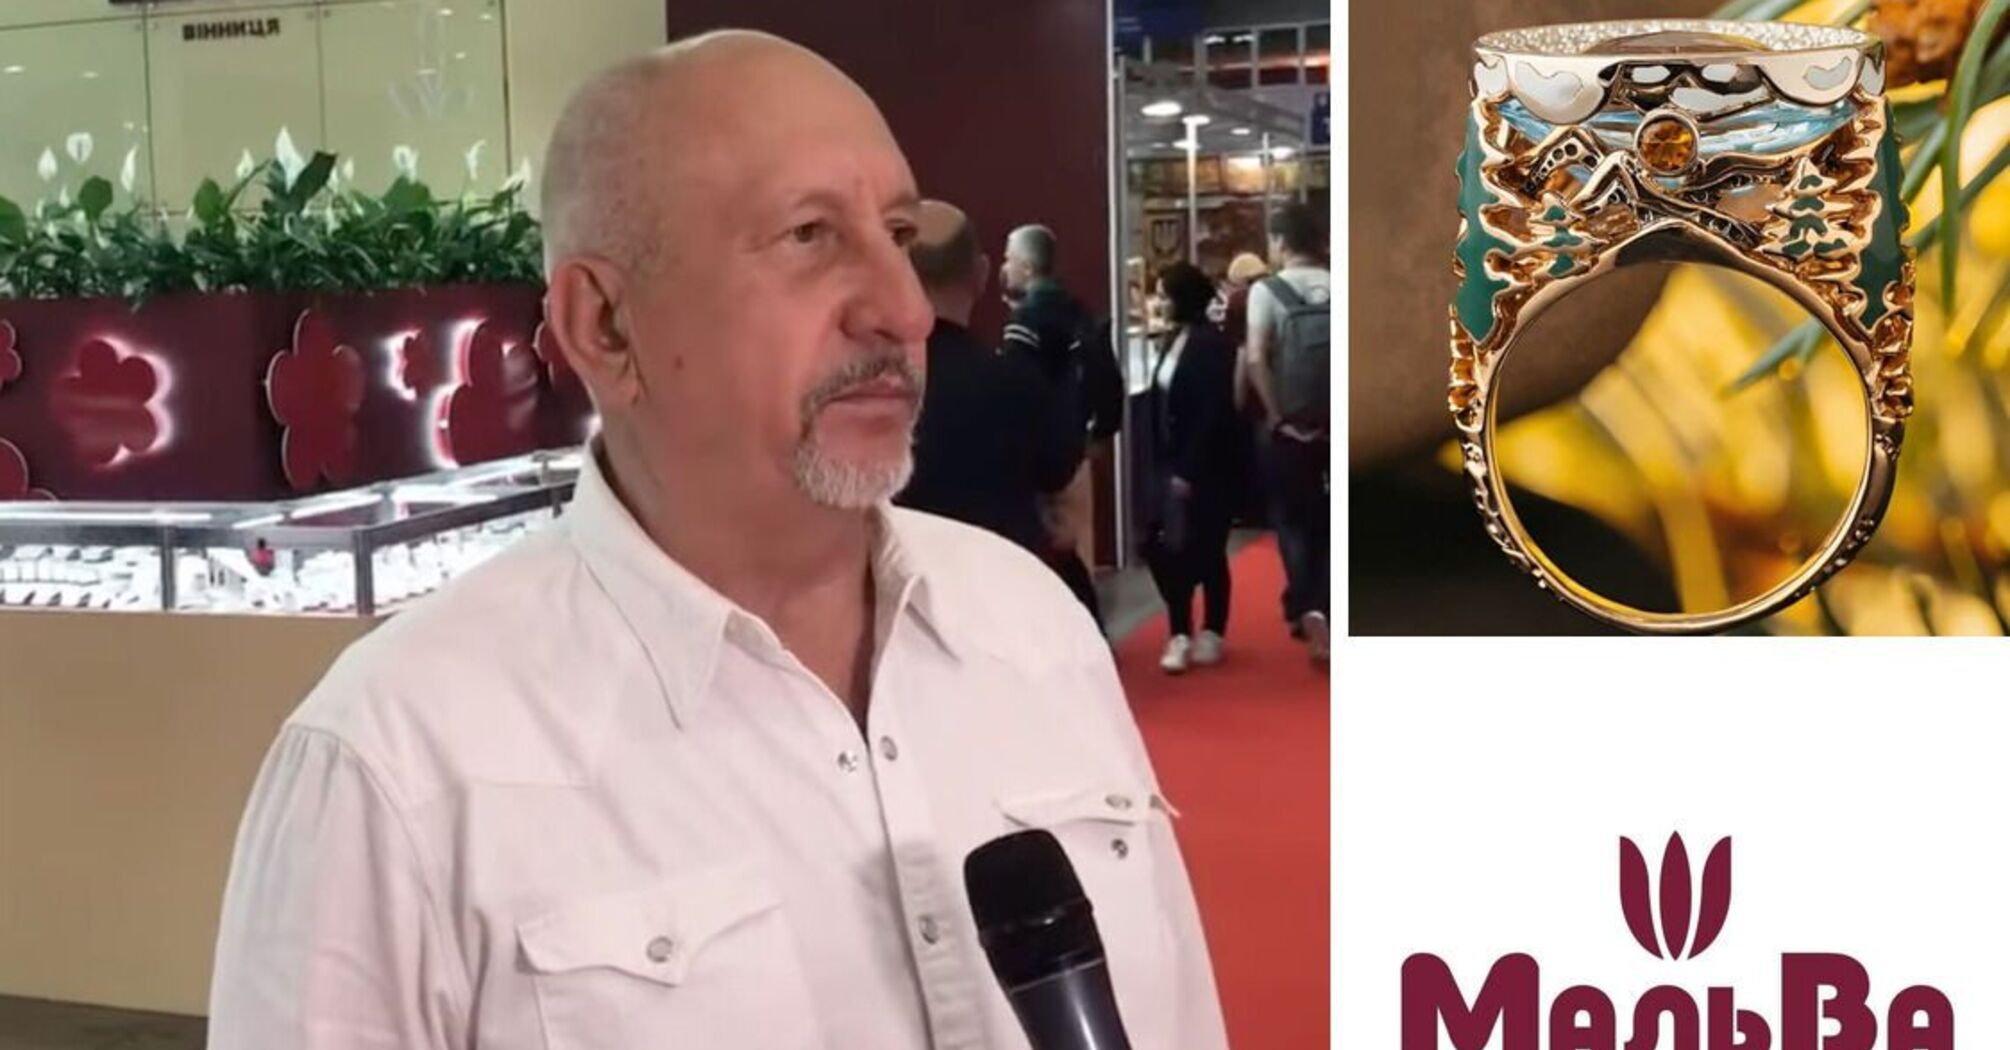
У його матеріалах фігурують приватне підприємство «Ювелірна фабрика “Мальва”» та кримінальне провадження №72026021020000015 за частиною 2 статті 212 Кримінального кодексу України про умисне ухилення від сплати податків.
Описана бюро версія стосується штучного поділу бізнесу. За цим викладом, основне підприємство майже не показувало доходів від продажів, а виробництво й реалізація прикрас під маркою «Мальва» відбувалися через мережу магазинів, оформлених на ФОП зі спрощеною системою оподаткування. До ймовірних учасників у матеріалах віднесено засновника, керівника та кількох підприємців.
За даними Absolution Leaks, у звітності підприємства за 2023–2025 роки чистий дохід становив 0 грн, водночас відображалися витрати на оренду, комунальні послуги й електроенергію. Сам нульовий показник не доводить порушення: для висновку потрібні аналіз фінансової звітності, реальних операцій та взаємодії з іншими суб’єктами господарювання.
Наведені у вихідному матеріалі реєстраційні відомості називають Валентина Володимировича Рисованого єдиним засновником, директором і кінцевим бенефіціарним власником підприємства. Дата реєстрації — 29 листопада 1994 року, статутний капітал — 25 тис. грн. Фабрика пов’язана з однойменною торговельною маркою та мережею фірмових магазинів; за викладом бюро, власником марки є фабрика.
Водночас у згаданому публічному повідомленні прокуратури не названо ні «Мальву», ні її власника, ні кількість арештованих виробів, ні зазначений бюро номер провадження. Тому на підставі наведеного немає підстав ототожнювати ці справи. Повідомлення також не встановлює вручення підозри конкретній особі фабрики: це не слід виводити лише з заголовка чи тверджень стороннього бюро.