
Двадцятого жовтня 2025 року Товариство Червоного Хреста України (ЄДРПОУ: 00016797) здійснило придбання нерухомого майна у столиці на суму понад 41 млн гривень. На перший погляд, це звичайна комерційна операція купівлі-продажу. Проте низка факторів, які передували цій угоді та послідували за нею, викликають серйозні сумніви щодо законності та доцільності цієї трансакції, як зазначає Багнет.

Продавцем виступило ТОВ «Михайло Воронін Київ — Нью-Йорк» (ЄДРПОУ: 20010555). Саме ця компанія незадовго до реалізації майна втратила статус платника податку на додану вартість, суттєво розширила свою матеріальну базу, а після отримання коштів від продажу кардинально змінила свою назву, місцезнаходження, керівний склад та власницьку структуру. У сукупності ці обставини видаються як мінімум незвичайними для типової господарської діяльності та потребують ретельного аналізу.
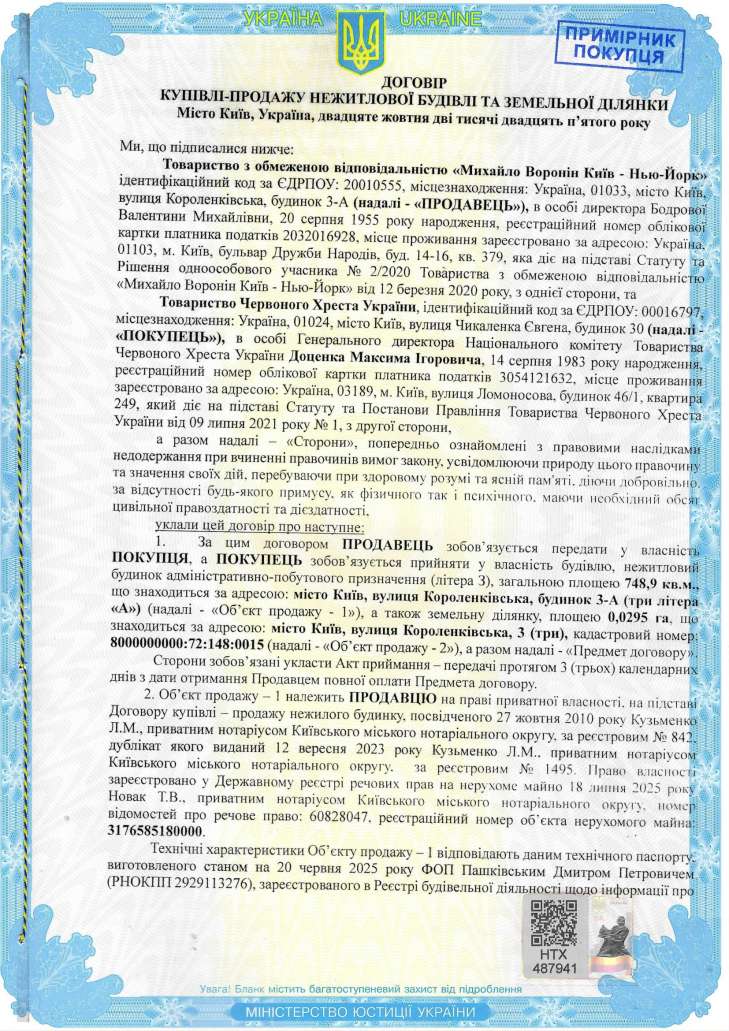
Згідно з укладеним договором, Товариство Червоного Хреста України набуло нежитлову адміністративно-побутову будівлю площею 748,9 квадратних метрів та земельну ділянку площею 0,0295 гектара, розташовані за адресою: Київ, вулиця Короленківська, 3-А. Вартість операції становила 41 312 700 гривень без урахування ПДВ. Від імені покупця документ підписав генеральний директор Національного комітету ООКГ Максим Доценко, від імені продавця — директорка компанії Валентина Бодрова.
На перший погляд, все відповідає законодавству. Однак деталі цієї історії заслуговують на окрему розглядання. ТОВ «Михайло Воронін Київ — Нью-Йорк» мав статус платника ПДВ з 1997 року, тобто протягом майже трьох десятиліть. Проте 18 вересня 2025 року компанія самостійно анулювала свою реєстрацію як платника податку на додану вартість, посилаючись на недостатній обсяг комерційних операцій. Менш як через місяць після цього рішення компанія здійснила продаж нерухомого майна вартістю понад 41 млн гривень. Саме цей факт став одним із ключових приводів для виникнення питань щодо законності операції.
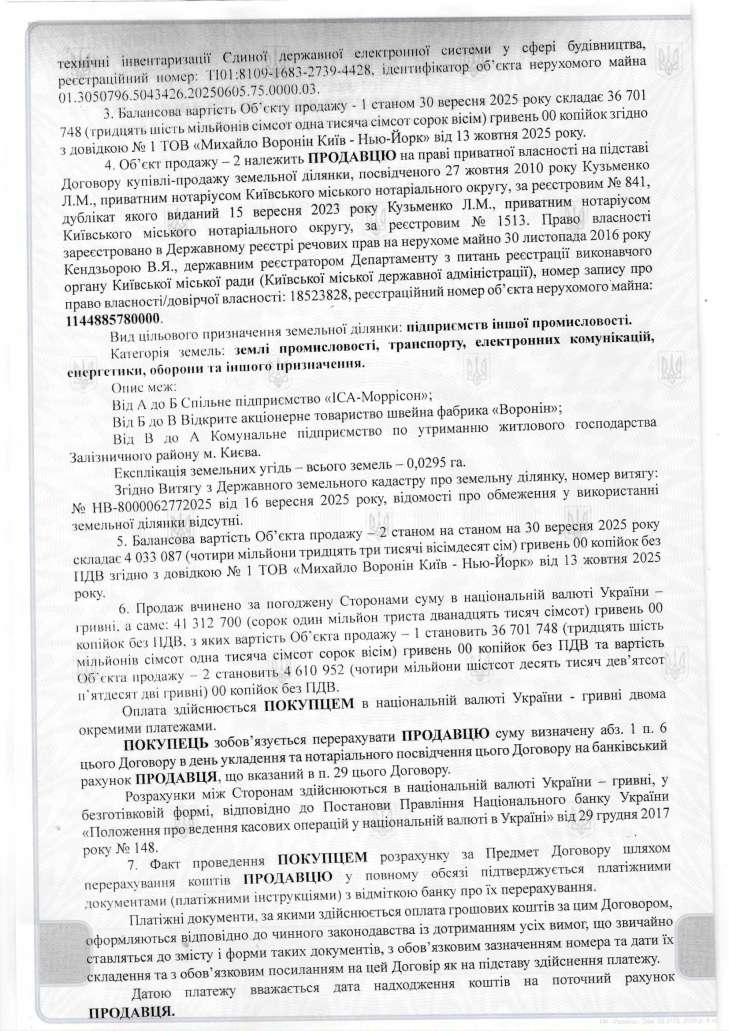
Компанія, яка протягом майже трьох десятиліть функціонувала як платник ПДВ, раптово відмовилася від цього статусу, а потім провела одну зі своїх найбільших угод. Якби застосовувалася стандартна ставка податку на додану вартість, державний бюджет потенційно міг би недоотримати близько 8,3 млн гривень. Саме тому критично важливо встановити, чи було анулювання ПДВ-статусу випадковим збігом обставин чи складовою частиною підготовки до майбутнього продажу.
Фінансова історія продавця викликає не менше запитань. За результатами 2024 року активи компанії становили лише 649,9 тисяч гривень. Однак вже на 1 жовтня 2025 року цей показник зріс до 40,7 млн гривень. Таким чином, менш як за рік активи підприємства збільшилися більш ніж у 62 рази. Сам по собі такий стрибок не обов'язково свідчить про порушення закону. Проте він потребує пояснення, особливо якщо враховувати подальший продаж майна гуманітарній організації.
Тринадцятого жовтня 2025 року компанія визначила балансову вартість будівлі та земельної ділянки на рівні 40,7 млн гривень. Вже за тиждень цей об'єкт було реалізовано за 41,3 млн гривень. Фактично ціна продажу майже повністю збіглася з балансовою вартістю, яку напередодні встановив сам продавець. У цій ситуації виникають цілком обґрунтовані питання: як формувалася нова вартість активів, чи проводилася незалежна оцінка майна та чи перевіряв покупець обґрунтованість запропонованої ціни.
Документи свідчать, що технічний паспорт на об'єкт було оформлено ще 20 червня 2025 року. Це означає, що підготовка до продажу розпочалася за кілька місяців до самої угоди та ще до того, як компанія втратила статус платника ПДВ. Це дає підстави припускати, що продаж не був спонтанним рішенням. Навпаки, операція могла готуватися протягом тривалого часу. Саме тому виникає питання, чи не було анулювання ПДВ-статусу одним із елементів цієї довготривалої підготовки.
Після завершення угоди розвиток подій прискорився. Вже наприкінці листопада 2025 року ТОВ «Михайло Воронін Київ — Нью-Йорк» змінило назву на ТОВ «Артленд Компані», змінило місцезнаходження, керівний склад, напрями діяльності та структуру власності. Код ЄДРПОУ залишився незмінним, однак фактично компанія отримала нову корпоративну оболонку. Для фінансових розслідувань така поведінка завжди є приводом для посиленої уваги. Особливо коли йдеться про компанію, яка незадовго до цього отримала понад 41 млн гривень за одну операцію. Сам факт зміни назви чи власників не становить порушення закону. Однак у поєднанні з іншими обставинами він виглядає як складова частина схеми, яка потребує ретельної перевірки.
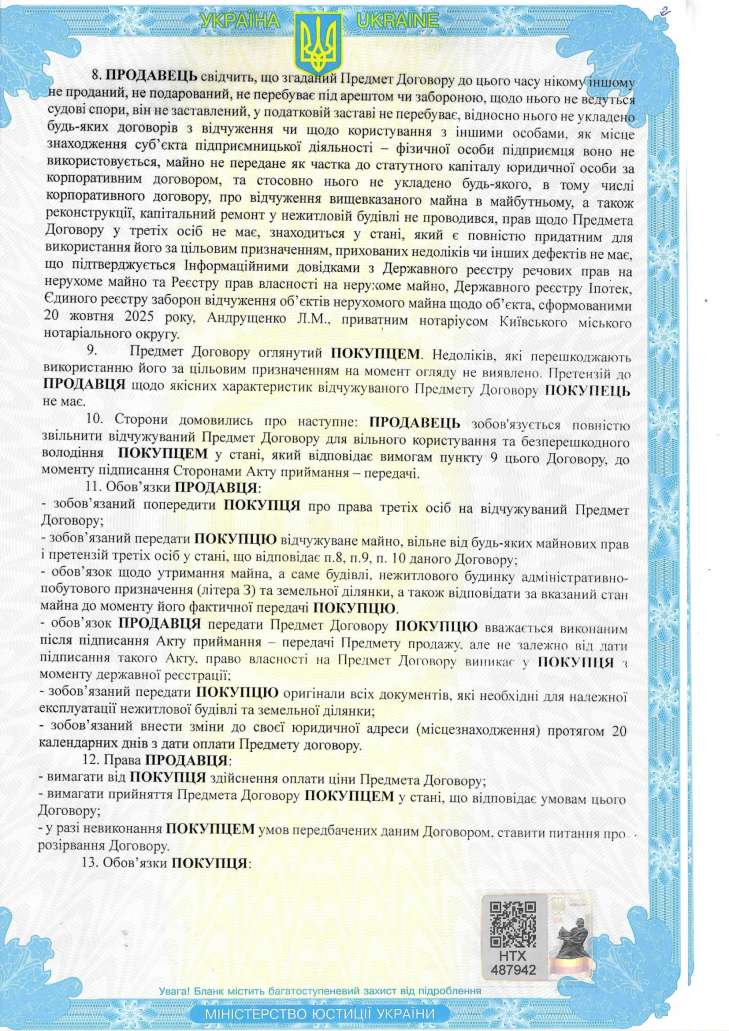
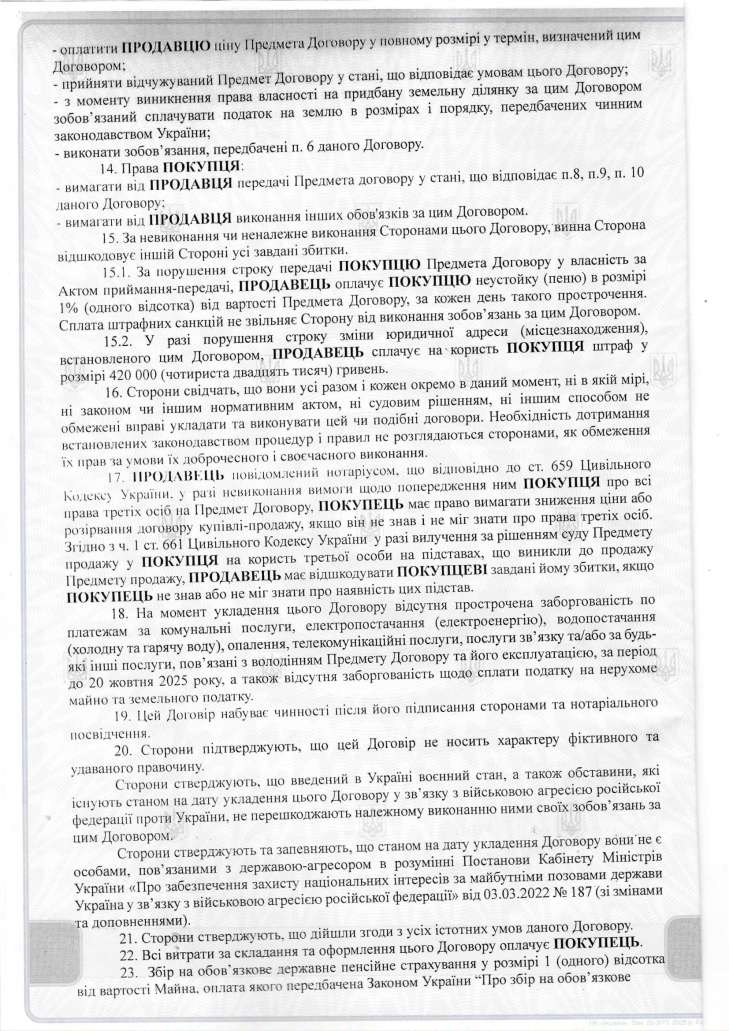
Запитання виникають не лише до продавця. Товариство Червоного Хреста є однією з найбільших гуманітарних організацій України, яка оперує значними фінансовими ресурсами та користується високим рівнем суспільної довіри. При придбанні нерухомості за понад 41 млн гривень мала проводитися комплексна перевірка контрагента та самого об'єкта. Під час такої перевірки було неможливо не помітити, що продавець щойно відмовився від статусу платника ПДВ, різко збільшив активи та реалізує майно без нарахування податку.
Крім того, враховуючи, що Товариство Червоного Хреста України розташоване у будівлі за адресою: вулиця Євгена Чикаленка, 30, Київ, 01024, виникає логічне питання — яка мета придбання нежитлової адміністративно-побутової будівлі разом із земельною ділянкою в центральній частині столиці? Чи це є новим підходом до цільового витрачання коштів неприбутковою організацією та однією з найбільших гуманітарних структур України? Гуманітарна допомога, зокрема й з-за кордону, справді мала б витрачатися на найбільш нагальні потреби під час військового конфлікту. Однак придбання комерційної нерухомості у центральній частині Києва не відповідає основним цілям та напрямкам діяльності Товариства Червоного Хреста — попередженню та пом'якшенню людських страждань під час збройних конфліктів, стихійних лих, катастроф, епідемій, пандемій та інших надзвичайних ситуацій через сприяння органам державної влади у наданні медичної та гуманітарної допомоги, а також забезпеченню медико-соціальної допомоги найменш соціально захищеним верствам населення.
Тому суспільство має право отримати відповіді на низку простих питань: Хто ініціював придбання саме цього об'єкту? Чому було обрано саме цього продавця? Чи проводилася незалежна оцінка майна? Хто погоджував ціну на 41,3 млн гривень? Чи аналізувалися ризики, пов'язані зі змінами ПДВ-статусу продавця? Чи перевірялося різке зростання його активів? Чи відстежувався подальший рух одержаних коштів?
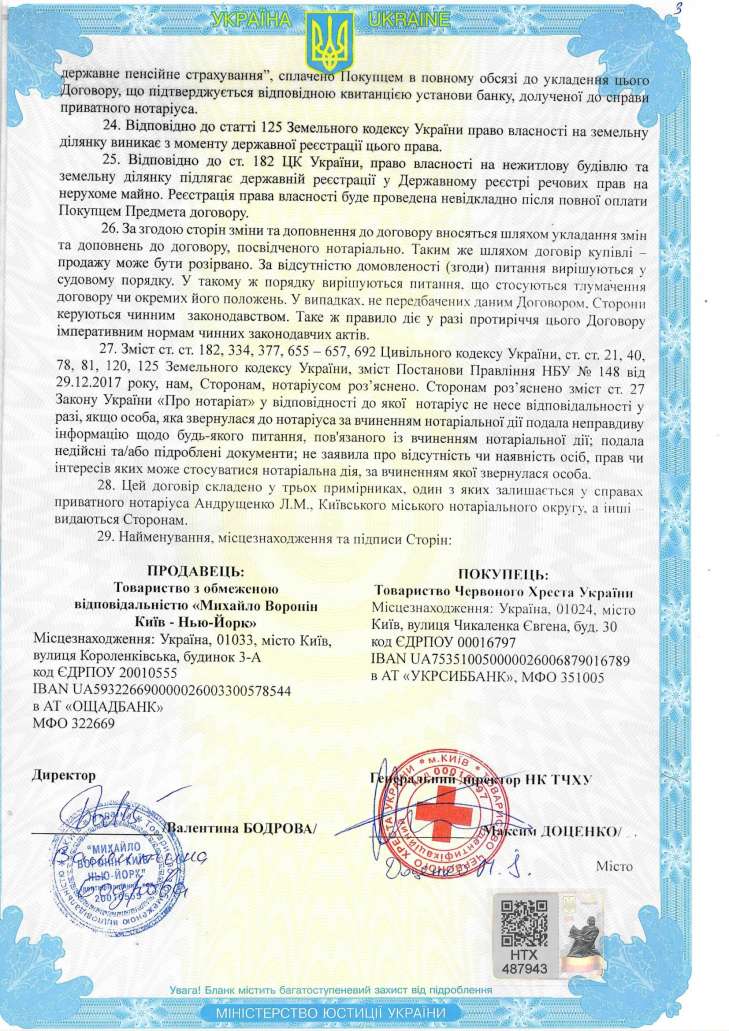
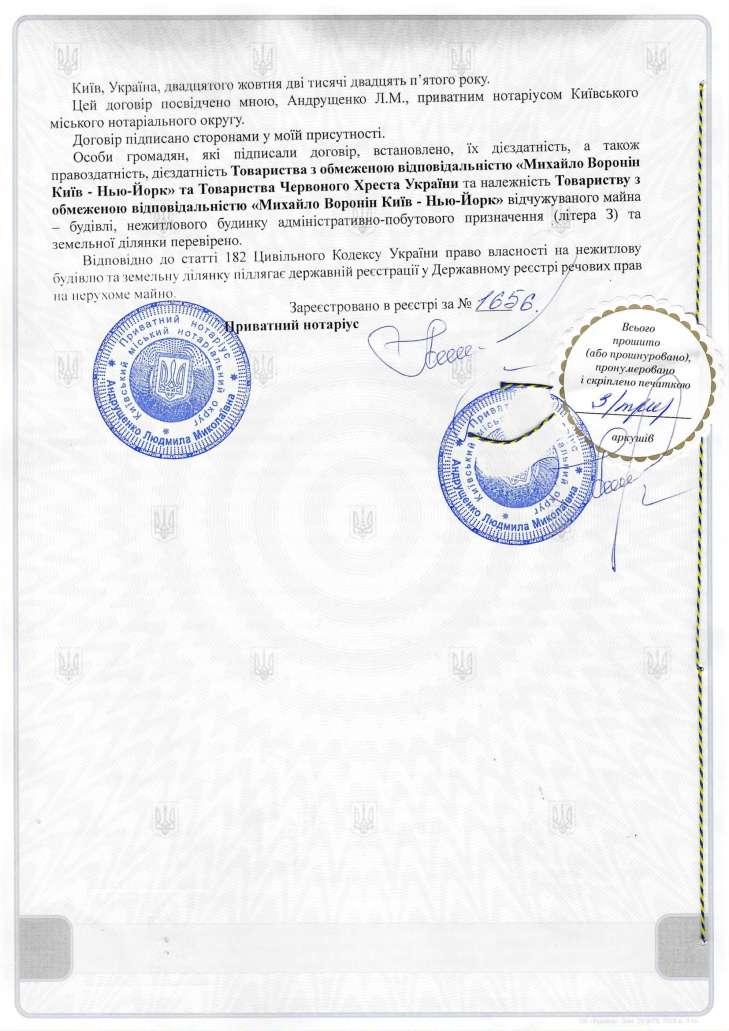
Окремо кожен із перелічених фактів може мати законне пояснення. Однак коли вони складаються в єдиний ланцюг, картина набуває зовсім іншого вигляду. Спочатку різко зростають активи компанії. Потім вона відмовляється від статусу платника ПДВ. Після цього реалізує нерухомість гуманітарній організації за понад 41 млн гривень без ПДВ. А вже за місяць змінює назву, місцезнаходження, керівництво та власників. Чи це є лише збігом обставин або ознакою складнішої фінансової конструкції, повинні встановити компетентні органи. Поки що залишається головне питання: чи була ця угода звичайною операцією з нерухомістю, чи механізмом, який дозволив вивести десятки мільйонів гривень під виглядом легального продажу майна.