
Мережа АЗС «БРСМ» вперше в своїй історії опублікувала документи, що стосуються її фінансової діяльності. Цей крок, про який писав Сергій Куюн, виявився показовим: публічно розміщені матеріали фактично демонструють, чому компанія раніше уникала будь-якої прозорості щодо своїх податкових платежів. Опубліковані документи свідчать про те, що організація має серйозні проблеми з розумінням своїх податкових зобов'язань.
На одному з дружніх інформаційних ресурсів «БРСМ» розмістила свою версію звітності щодо сплати податків у другому кварталі 2024 року. Однак цей крок привів до несподіваного розкриття. У своїх судових позовах та публічних заявах мережа постійно стверджувала, що не існує жодної групи компаній під брендом «БРСМ». Тепер же вона легалізувала структуру, яку раніше заперечувала. Група складається з таких суб'єктів: ТОВ «Катма Груп» (імпортер/група), ТОВ «ТНТ Груп» (імпортер/група), ТОВ «Стандарт Ойл-2000» (виробництво), ТОВ «ФАЗОР» (виробництво), ТОВ «Євро Смарт Пауер» (роздріб), ТОВ «Оіл Прайм Трейд».
Це розкриття показало, що «БРСМ» має власне виробництво нафтопродуктів. Саме ТОВ «Стандарт Ойл-2000» та ТОВ «ТНТ Груп» займаються змішуванням бензинів (включаючи біопаливо) та частини дизпалива, які потім поступають на АЗС мережі.
Додавання компонентів до заводських бензинів, за оцінкою, пов'язане зі схемою оптимізації податків. З 2023 року мережа почала сплачувати помітні суми акцизу, що є позитивною змією порівняно з попередніми роками, коли платежі були мінімальними. Однак точний обсяг, з якого розраховується акциз, залишається невизначеним.
«БРСМ» володіє власним виробництвом спирту через ТОВ «ФАЗОР» — скорочену назву Фастівського заводу органічних розчинників. На АЗС мережа позиціонує свій продукт як біопаливо, яке насправді виробляється шляхом додавання біоетанолу — зневодненого етилового спирту, що є підакцизною речовиною. Однак, коли компанія називає біоетанол розчинником і привласнює йому відповідний код, це дозволяє уникнути сплати акцизу. За даними звітності «БРСМ», сплата акцизу ТОВ «ФАЗОР» становить нуль.
Декілька тижнів до публікації звітності джерела, наближені до податкової служби, надіслали реакцію «БРСМ» на попередні розрахунки податкового навантаження. Мережа представила альтернативні цифри: 2,44 або навіть 2,61 грн/л, тоді як попередні розрахунки показували 0,62 грн/л. Однак при повторній перевірці операційного податкового навантаження на основі даних самої «БРСМ» результати майже збіглися з попередніми оцінками.
Секрет розбіжності виявився простим: математики з «БРСМ» включили до своїх розрахунків акциз під час виробництва, який становить 70% від загальної суми сплачених податків. Однак акциз — це не податок на операційну діяльність, а податок на товар. Якби «БРСМ» не виробляла власний бензин, вона імпортувала б його та платила акциз на митниці, як це роблять конкуренти. Крім того, у розрахунках «БРСМ» враховані дані спиртзаводу «ФАЗОР», які представляють непрофільний бізнес і не повинні впливати на оцінку операційного податкового навантаження мережі.
Розрахунки на основі даних Тимчасової слідчої комісії парламенту, яку очолює Ярослав Железняк, показували 0,62 грн/л. Дані від джерел у податковій службі вказували на 0,69 грн/л. Однак у публічній інформації «БРСМ» заявила, що сума податків у другому кварталі 2024 року зросла з 80 до 115 млн грн. Зокрема, ПДВ збільшився на 20 млн грн, ПДФО та ЄСВ — на 14 млн грн, податок на прибуток — на 1 млн грн. При такому розрахунку показник становить 0,99 грн/л.
Однак виникає суттєва розбіжність у даних про реалізацію. «БРСМ» заявляє про продаж 116 млн л палива, тоді як податкова служба фіксує 138 млн л. Касові апарати (РРО) у податківців чітко збігаються з даними ЕРАН — єдиного реєстру акцизних накладних. Якщо взяти реалізацію в обсязі 138 млн л, податкове навантаження 0,99 грн/л перетворюється на 0,83 грн/л. При оцінці обсягу 147 млн л показник становить 0,78 грн/л.
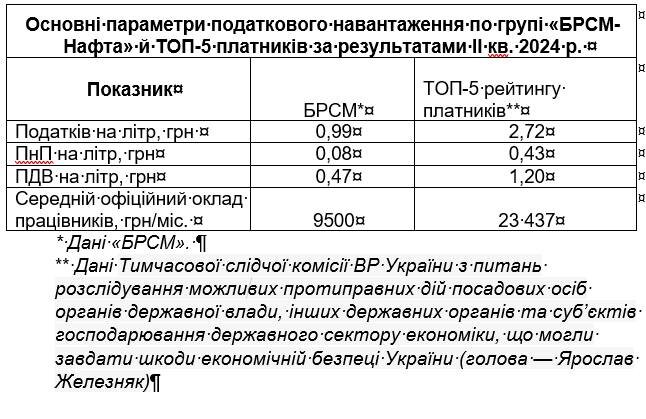
Порівняння з конкурентами показує значну різницю. За даними самої «БРСМ», мережа платила з літра лише 8 копійок податку на прибуток, що означає прибуток 44 копійки на літр. ТОП-5 платників у відповідний період платили 0,43 грн/л податку на прибуток — у 5 разів більше. За ПДВ різниця ще більша: у «БРСМ» — 47 копійок на літр, у ТОП-5 мереж — 1,20 грн/л.
Середній оклад у групі «БРСМ» становить 9 500 грн на місяць, що відповідає мінімальній заробітній платі. Якщо розглядати лише саму мережу (ТОВ «Євро Смарт Пауер»), середній оклад складає 7 600 грн на місяць. Для порівняння, ТОП-5 мереж у другому кварталі сплачували середній оклад 23 437 грн на місяць.
ТОП-5 платників у другому кварталі сплачували в середньому 2,72 грн операційних податків на літр. За обсягом реалізації «БРСМ» займає третє місце серед державних мереж. Розрахунок недоплачених податків показує: при реалізації 116 млн л різниця між середнім показником ТОП-5 (2,72 грн/л) та показником «БРСМ» (0,99 грн/л), помножена на обсяг продажу, становить 200,7 млн грн за квартал. При реалізації 138 млн л недолік становить 238 млн грн. За оцінкою обсягу 147 млн л недоплачено 254 млн грн за квартал.
Примітно, що у тій же публікації «БРСМ» ділиться планами на третій квартал, обіцяючи збільшити показник податкових навантажень до 3,44 грн/л. Однак мережа чесно попереджає, що податок на прибуток більше не планує сплачувати. Замість цього планується збільшення сплати акцизу, що означає подальше розширення схеми змішування компонентів. Таким чином, на збільшення сплати операційних податків розраховувати не варто.
Це розкриття ставить питання до податкової служби щодо того, як «БРСМ» протягом року працює всупереч регуляторним вимогам, спускаючи нормативи щодо сплати ПДВ та податку на прибуток, які встановлені для інших учасників ринку. Залишається невирішеним питання про те, чи планує податкова служба запитати керівництво мережи за минулі періоди, особливо за повоєнний час, коли компанія не сплачувала до бюджету під час військових дій.