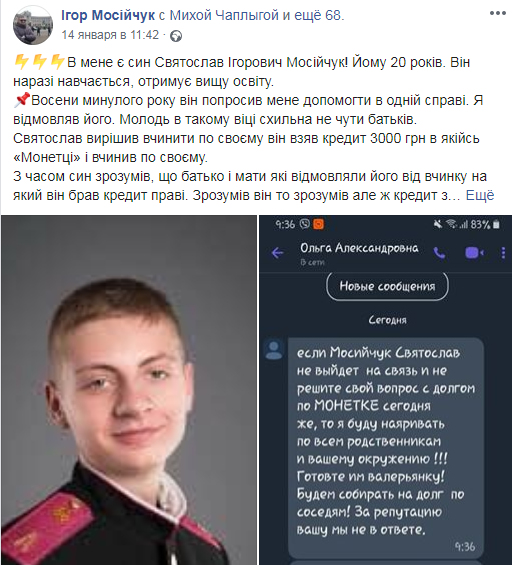
Екс-нардеп Ігор Мосійчук розповів про погрози, які отримала його родина через борг сина. «Невідома сука подзвонила мені зранку і дослівно заявила, що вони найняли ботоферму, яка буде дискредитувати в Інтернеті, поки я не поверну за сина кредит, будуть ганьбити мене перед людьми, а сина Святослава доведуть до самогубства!» — написав Мосійчук у своєму профілі на Facebook. Виявилося, що син Ігора Мосійчука, студент третього курсу, взяв кредит у розмірі 3 тисяч гривень у мікрофінансовій організації, яка рекламується як «Монетка», і не зміг вчасно його погасити. Через кілька місяців борг збільшився у чотири рази, і невідомі почали залучати до справи всю сім'ю.
«Поскаржилася сестра, потім брат, потім кума, яка не сина, а доньку хрестила. Телефонує мені та каже, що її чоловіку дзвонили невідомі з погрозами. Потім двоюрідна сестра зателефонувала, яка живе за кордоном – знайшли її теж. Далі її мама відгукнулася. Навіть знайшли члена родини, якого я не афішував за певних причин, та з яким з 2009 року не спілкувався. 14-річній донці дзвонили під час уроків у школі 30 разів підряд», — розповів Мосійчук виданню «ОРД». Він припускає, що до витоку даних причетна хтось із МВС або СБУ, оскільки син не мав контактів усіх цих родичів.
Аналогічна ситуація сталася з редактором газети «Факти» Олександром Швецом. Погрози посипалися через борг його сусідки, з якою він товком не знайомий. «Дружину доставали звонками днем і ночами, практично без перерви. Спроба заблокувати номери ні до чого не привела. По одному з номерів грубий жіночий голос, періодично переходив на крик, пояснив: «У сусідньому з вами будинку проживає жінка. Вона повинна нашій компанії «Монетка» 6 тисяч гривень. Якщо ти не переконаєш її повернути гроші, задовбаємо і тебе, і всю твою сім'ю», — поділився історією головний редактор. Швец пообіцяв колекторам, що не пожалує «ні сил, ні особистого досвіду, ні багаторічних знайомств у правоохоронних органах», щоб покарати телефонних хуліганів за тиск і втручання в приватне життя. Хоча в успіх, здається, і сам не вірить. «В Україні сотні тисяч працівників правоохоронних органів, а на захист своїх громадянських прав часто розраховувати не можемо, залишаючись віч-на-віч з відвертими бандитами», — написав він: https://www.facebook.com/permalink.php?
Ігор Мосійчук також звернувся до знайомих у погонах, а МФОшникам порадив дочекатися, поки його син сам розрахується за кредит. В іншому разі він попередив: «Будемо вчиняти з вами так, як наші предки козаки з лихварями»: https://www.facebook.com/igor.mosijcuk/posts/2716152851794798
Бивший депутат закликав інших постраждалих об'єднуватися для боротьби зі злом. І в його поштову скриньку посипалися десятки відповідей від жертв шантажу. Наприклад: «Мій колишній співробітник взяв кредит на 1300 гривень, єдина моя участь у цьому була така, що мені подзвонили на мобільний і я підтвердив, що знаю його. Три тижні підряд дзвонили і в грубій формі вимагали повернути борг, так як я, на їхню думку, є фінансовим гарантом».
Недавно видання розповідало, як мікрофінансові організації співпрацюють з кіберзлочинцями, торгуючи базами клієнтів і розсилаючи жертвам порнографічні колажі з фото позичальників. Подібні історії розповідають і про «Монетку»: «До мене звернулась жінка з аналогічною ситуацією. Поліція арештувала цих «кредиторів» за 4 дні. Але вже був етап, коли не просто дзвонили, а публікували змонтовані еротичні фото родичів у соціальних мережах».
Постраждалі пишуть, що працівники цієї МФО обзвонюють усіх, хто знаходиться в контактній телефонній книзі позичальників. Вони підозрюють «Монетку» у взломах даних. Газета «Факти» взяла коментар у юриста, який впевнений, що договори МФО складені настільки недбало, що завжди можна знайти до чого придиратися, щоб їх оспорити. Мовляв, у судовому розв'язанні спорів такі «монетки» не зацікавлені.
Ігор Мосійчук також отримав юридичну консультацію — дізнався, що МФО переважають вишибати борги шляхом телефонного терору, оскільки в суді у них нібито немає шансів. «Суд присудить 3000 гривень, а не відсотки», — вважає бивший депутат. Однак є кілька «але». По-перше, у відкритому реєстрі виявлено масу судових рішень на користь «Монетки». По-друге, позичальники живуть у цьому кошмарі не один рік, а законотворці не думають робити нашу фінансово-банківську систему цивілізованою.
Дізнавшись, що проблема має системний характер, екс-нардеп задумався над законопроектом, який урегулює роботу МФО, хоча, на жаль, вже не перебуває у ВР (а перебуваючи, голосував за закони, які дали МФО можливість працювати). По-третє, юристи, які радять звертатися до юристів, замовчують, що представлення інтересів у суді може обійтися позичальнику дорожче суми боргу. А у «монеток» позичають, як правило, люди дуже нужденні.
Абсолютна більшість клієнтів цієї МФО навіть не підозрює, що має справу не з «Монеткою», а з ТОВ «Фінансова компанія «Фінанс інновація» (код 41146462). На сайті monetka.ua є така інформація: компанія позичає малі суми (від 300 до 3000 гривень) на строк до 30 днів під 1,5% на день. Але кредитний калькулятор люб'язно уточнює: взявши 3 тисячі гривень, через 30 днів потрібно повернути 4530 гривень (а не 4350 гривень, як хтось підрахував): https://monetka.ua/docs/zrazok.pdf
Але це лише початок. «У разі порушення клієнтом строків оплати позики процентна ставка буде збільшена до 3,5% на день», — пишуть лихварі. Це означає фантастичні 1277,5% річних. Далі – більше. Недарма ж «Монетка» рекламує себе як найшвидший в Україні кредит – вивчення договору та його аналіз потребуватиме години, а «миттєвий» кредит взагалі не передбачає знайомства з договором. Чудо-договір заховано в найменш помітне місце на monetka.ua. Потрібно прокрутити сторінку вниз, де дрібним шрифтом значиться «про нас». Клікнувши ці нехитрі слова, клієнт може дізнатися, що «автоматично» погодиться на всі невигідні умови деякої «Фінанс інновації». У момент, коли позичальник зареєструвався на сайті, «сторони домовилися, що підписання договору матиме таку саму силу, як якби він був паперовим, а введення логіну та пароля в особистому кабінеті на сайті «Монетки» рівнозначно електронному підпису» (сказано тут: https://monetka.ua/docs/pravila_11_04_2019.pdf
За умовами договору клієнт фактично «продає» всю особисту інформацію про себе «Монетці» строком на 5 років. Позичаючи у цієї МФО, передає їй інформацію про свою банківську карту, повні дані паспорта, ІПН, фінансовий номер телефону, електронну пошту та інформацію про склад сім'ї. І зобов'язується тримати «Монетку» в курсі змін усіх своїх персональних даних.
Клієнт передає кредиторові право списувати на свою користь з банківського рахунку, зазначеного в особистому кабінеті, усі кошти, що надходять на рахунок, до повного погашення суми позики з відсотками та пенями. Клієнт погоджується з тим, що передана ним особиста інформація буде використана в інтересах «Монетки», з якої знімається вся відповідальність за будь-які наслідки. У договорі є й така фраза: «Позичальник розуміє, що спосіб передачі інформації не має достатнього захисту від розголошення третім особам». З іншого боку, «Монетка», очевидно, не бажає повідомляти клієнтам про себе «нічого зайвого». Але завдяки ресурсу youcontrol.com.ua є можливість приоткрити завісу.
«ФК «Фінанс інновація» ( https://youcontrol.com.ua/contractor/?id=25511971 ) існує менше 3 років, і розмір її статутного капіталу — 7 мільйонів гривень. Директор «Монетки»/«Інновації» сидить в офісі № 520 в будинку 4 на проспекті Гавела в Києві. І ділить це офісне приміщення ще з двома ТОВ. Бенефіціарами «Фінанс інновації» є: на 99,98% ТОВ «Рантьє груп» ( https://youcontrol.com.ua/contractor/?id=25506967 ) і менше 1 відсотка (0,015%) належить Мартиновському Сергію Михайловичу, зареєстрованому в Дніпропетровській області. Його дані збігаються з бившим луганчанином, який також заснував ФОП і ще кілька підприємств. Бенефіціарами «Рантьє груп» (основного власника «Фінанс інновації») у свою чергу є: все той же Мартиновський з «гігантською» 0,14% і ТОВ «Реал консалт» ( https://youcontrol.com.ua/catalog/company_details/41158195/ ), якому належить 99,85%. А вже засновником «Реал консалт» на 100% є… «Фінанс інновація». Замкнений круг.
Як це можливо? Компанія «Рантьє груп» (41129431) була зареєстрована в Боярці 06.02.2017, і на той момент її єдиною засновницею була жителька окупованого Луганська Вікторія Худолій. Трохи пізніше до числа засновників вступило ТОВ «Реал консалт», потім приєднався Мартиновський, а Худолій зникла. 10.02.2017 (4 днями пізніше) у Броварах була зареєстрована компанія «Фінанс інновація». І у 2018 році у складі засновників згадувалася все та ж Худолій з Луганська. Пізніше компанія «втратила» луганчанку, а у 2019 році переїхала в Соломенський район Києва. А 17.02.2017 у Вишневому була зареєстрована «Реал консалт» (41158195), чиї бенефіціари: «Фінанс інновація» і Мартиновський (людина, двійника якої можна знайти на сайті work.ua: https://www.work.ua/resumes/869246/
Іншими словами, справжні бенефіціари лихваря переважають триматися в тіні. «Не підписувала ніяких документів. У мене кішка пройшла і внесла лапками паспортні дані», — говорить на аудіо одна з тих клієнток «Монетки», які наївно вірять, що кредит в он-лайн ненастоящий і його можна не повертати: https://www.youtube.com/watch?v=Y0nslwFu3xM
Але вже десятки разів суди виносили рішення на користь ТОВ «Фінанс інновація». І як правило – заочно. Ось типове рішення Соломенського райсуду Києва на користь МФО за підписом судді Оксюти від 9 січня цього року: «На основі даної заявки 27.11.2018 року товариством був наданий відповідачу кредит у розмірі 3000,00 гривень на умовах строковості, повернення, платності, а відповідач зобов'язався повернути позику і сплатити відсотки за користування. Згідно п. 1.3 договору позика надається строком на 30 днів. Відповідач взяті на себе зобов'язання за договором №181127-2094-1 від 27.11.2018 року не виконав. За станом на 16.08.2019 року утворилася заборгованість у розмірі 12326,00 гривень, з яких: 3000,00 гривень заборгованість за кредитом, 1350,00 гривень — заборгованість за відсотками за користування кредитом; 7976,00 гривень — заборгованість за нараховуваними відсотками з підвищеною процентною ставкою. Визначенням судді Соломенського районного суду м. Києва від 16.10.2019 року по справі відкрито спрощене позовне провадження. Представник позивача на судовому засіданні не з'явився, направив заяву про розгляд справи без його участі і просив задовольнити позовні вимоги в повному обсязі. Відповідач на судовому засіданні не з'явився, про час і місце розгляду справи повідомлялося належним чином, про причини неявки суду не повідомив».
Силаючись на порядок укладення договорів в електронній формі, який регламентується ЗУ «Про споживче кредитування» і ЗУ «Про електронну комерцію», суд повністю задовольнив вимоги МФО. Обґрунтовуючи рішення, суддя посилається на те, що правила надання грошових коштів ТОВ «ФК «Фінанс Інновація» знаходяться у загальному доступі, будучи опублікованими на сайті. «Суд вважає договір складеним в електронній формі», — говориться в рішенні про стягнення з позичальника на користь «Монетки» 12,32 тисяч гривень і 1921 гривні судового збору: https://youcontrol.com.ua/judgedoc/?documentId=86874395&cid=25511971
Як видите, історія точь-в-точь, як у сина екс-нардепа. І треба сказати, що суддя Соломенського райсуду Києва Тарас Оксюта (до речі, заступник голови суду і балотувався в ВСП), який його винес, 9 січня винес ще одне — аналогічне рішення на користь тієї ж «Монетки». Але фірмовий стиль цієї МФО — стягнення боргів через виконавчий напис нотаріуса і накладення стягнення на майно за допомогою приватної виконавчої служби.
«Маю від них нотаріальний напис, — розповідає позичальниця, — виконання напису почалося. Вираховують 20% із зарплатні. Думала про суд, однак послуги юриста коштують від 200 до 400 доларів США, а грошей таких немає». Хоча не так уж добре йдуть справи у «Монетки» з нотаріальним написом, коли позичальник живе десь у Сумах, Рівному або Запоріжжі, і оспорює виконавчий напис приватного нотаріуса з виконавчого округу м. Києва. 24 грудня, наприклад, у Ужгороді Закарпатський окружний адмінсуд вирішив: «Задовольнити адміністративний позов до приватного виконавця виконавчого округу м. Київ — Клітченко О. А., третя особа — ТОВ «ФК «Фінанс Інновація», про визнання дій протиправними і скасування постанов. Скасувати Постанову про відкриття виконавчого провадження №60265098 від 8 жовтня 2019. Скасувати постанову про обернення стягнення на заробітну плату та інші доходи боржника, винесену 7 листопада 2019. Стягнути на користь позивача з приватного виконавця понесені судові видатки у розмірі 768,40 гривень»: https://youcontrol.com.ua/judgedoc/?documentId=86585527&cid=25511971
Чи потрібно повертати борги таким «шарашкиним конторам», і чи можна покарати колекторів за телефонний терор? Про це видання розпитало Богдана Хаустова, який спеціалізується на протидії «лохотронам».
— Якщо умови договорів суперечать нормам закону, чи можна їх не виконувати?
— Це дискусійне питання. Можна цеплятися за те, що умови договору не були вивчені, так як договір на сайті (як у «Монетки») не знаходиться на видному місці. Але оспорюється це в судовому порядку і, як правило, якщо у компанії є ліцензія і вона знаходиться в реєстрі Держфінслуг, то це означає: МФО працює в правовому полі. Договір з МФО я б назвав угодою з дияволом: якщо не можна, але дуже хочеться, ти продаєш свої права. І навіть коли нам достовірно відомо, що людина не брала кредит і це за неї зробили шахраї, нам доводиться відбиватися в судах від зобов'язань. Кіберзлочинці придумують все нові способи, які дозволяють брати кредити на чуже ім'я.
А МФО нам говорять у суді – а чому ви передали шахраям свої дані – вас обманули, значить — це ваша проблема. Найпарадоксальніше для мене – згода клієнтів на поширення та обробку їхніх даних, яку вони дають МФО (і в тому числі «Монетці»). Це є практично у всіх договорах з МФО і, на мою думку, суперечить закону. У будь-який момент компанія може передати дані кому завгодно. І з таким договором люди погоджуються не дивлячись.
— Постраждалі від «Монетки» вважають, що у неї такий договір, що ніякий суд не визнає його правомочним, а на практиці?
— Мені відомий випадок, коли договір однієї з МФО у суді був визнаний таким, що містить несправедливі умови. Таке рішення суд винес у Черкасах. Але це скоріше виключення. Рішення на користь позичальників — це поодинокі випадки. Боржники неправі, якщо вважають себе хитрішими і говорять кредитній компанії: «А ти докажи, що це я брав кредит, а не хтось за мене». Ось вони й доводять: є людина, є її карточка, є прив'язаний до карти номер телефону. Прийшла смс? Підтвердив? Це й є ідентифікація. «Закон про електронну комерцію» працює не на користь позичальників. Його прийняли у 2015 році, і стаття 12 цього закону дозволяє брати кредит за допомогою одноразового електронного ідентифікатора (за допомогою смс, яка приходить на телефон). Як тільки ви вводите в вікошко цифри з цієї смс, ви укладаєте договір, і угода вважається завершеною, навіть якщо ви не читали умов. І саме за цей закон у ВР голосував постраждалий від шантажистів Ігор Мосійчук.
— А що можете сказати про нотаріальні написи? Це законно? «Монетка» без суду накладає стягнення на своїх клієнтів таким способом.
— Основна маса незаконна, т.к. не доведена безспірність поданої суми, адже клієнти МФО категорично з ними не погоджуються. Часто порушується законний порядок оформлення виконавчого напису, а ще процес в основному ініціюється не за місцем проживання боржника: наприклад, клієнт МФО живе десь у Львові, а виконавчий напис виносить якийсь скандально відомий нотаріус з Броварів.
— Що за закон «Про захист прав боржників при здійсненні колекторської діяльності» (№2133) прийнятий недавно? Що він дає позичальникам?
— Його слід було назвати «Про легалізацію колекторської діяльності». Вважаю його таким, що захищає колекторів і МФО. Він забороняє дзвонити родичам і на роботу позичальникам, але в тому ж законі написано, хто такий колектор, яку ліцензію йому отримувати, і яка йому грозить відповідальність – адміністративна. Автори взяли трохи американської практики — там МФО у 2010 — 2011 роках були активні і відсотки до тисячі і вище доходили, прямо як у нас в Україні. Я вважаю, що потрібно доповнити існуючі закони, а не робити окремий.
— Як захистити свої права постраждалим? Наприклад, Ігорю Мосійчуку і Олександру Швецу?
— У їхньому випадку має місце порушення статті 355 УК: «Примус до виконання цивільно-правових зобов'язань», якщо примушують виконати договір погрозами і насильством. Стаття 182 УК – якщо МФО або колектор незаконно збирають або розпоряджаються вашою конфіденційною інформацією. Стаття 189 УК – якщо гроші вимагають у вас, а до боргу ви не маєте ніякого стосунку. Потрібно не забувати, що Конституція гарантує всім нам недоторканність особистого та сімейного життя, право на повагу до особистості, а жорстоке, принизливе поводження і незаконне розпорядження конфіденційною інформацією заборонені статтями 22, 32. Ця норма також стосується МФО і колекторів. Колектори не мають права турбувати членів сім'ї та знайомих, хоча практика стягнення боргів МФО на тому й стоїть – на тиску на близьких. Мені відомий один хороший приклад покарання колекторів, які 3 роки тому влаштували травлю цілій школі № 148 у Києві.
З причини боргу сина однієї з учительниць у розмірі 2600 гривень погрожували (відправити на органи, покалічити, зґвалтувати) і вчителям, і директору, і учням. Буває, коли колектори починають терористувати людину на роботі, цю людину звільняють. Але тут директор Сергій Горбачев встав на захист своєї учительниці і заявив колективу, що шантажистам потрібно протидіяти (подробиці тут: https://www.facebook.com/sivangor/posts/1713255618689542 ). Подали заяву, довели справу до суду. Зараз четверо колекторів з фірми «Конкорд» — на лаві підсудимих. Ще хороший приклад: позичальнику вдалося виграти суд у Сумській області — де колекторам, які викупили борг у «Глобал кредит», відмовили у стягненні 36 тисяч гривень. Але це теж скоріше виключення.
— Але в Інтернеті повно пропозицій юридичних послуг, автори яких впевнені, що за певну суму можуть списати половину будь-якого боргу або взагалі весь борг…
— І 90% з них – від шахраїв. Про багатьох «антиколекторів» пишуть у профільних групах, що вони кидають клієнтів. Видавлюють, потім скидають про них інфу тим же колекторам, а клієнтам говорять: «А як ти пійдеш у поліцію, якщо ти сам намагався кинути кредитора?»
— Що ж робити тим, хто взяв кредит, не розібравшись, і не може розрахуватися?
— Починати досудове урегулювання спору. Вести переписку з МФО. Повернути лише тіло кредиту можна лише в одному випадку – якщо договір буде визнаний недійсним. Якщо ж він дійсний, усі його пункти працюють. Але, тим не менше, з МФО можна торгуватися. Знаю багато випадків, коли пропонувалося виплатити тіло, трохи відсотків і символічний штраф замість десятикратної суми боргу. За моєю оцінкою, з розумними МФО потрібно домовлятися, а з непокірними – самостійно ініціювати судові процеси, писати скарги, шукати вразливі місця в договорі.
— У Китаї до 2015 року через самогубства боржників, викликані божевільними відсотками, Верховний суд обмежив процентні ставки 36% річних. У РФ річна ставка, передбачена законом, не може перевищувати 300%. А у нас максимальна ставка не обмежена ніяким стелею?
— За відсотками на кредит у нас поки обмежень немає. А за штрафними санкціями є, і там де ми бачимо умову: «у разі порушення строків оплати нараховується 3% на день і вище» – це вже можна трактувати як штрафні санкції. Але рішення залежить лише від судді. Суду потрібно пояснити, що доповнення до первісних умов ще 1,5 – 2% є фактично неустойкою. Суд може визнати такий пункт недійсним. Найкращим способом захисту є такий: ні при яких обставинах не позичати у МФО. Але поки реклама з Сердючкою і її «мамою», з «Варьятами» і дівчатами-єнотами, які обіцяють кредит під нуль відсотків і навіть мінус 7% (від «УкрПозики») — охочих не убуває. Якби ростовщики говорили правду в рекламі, і якби їм не допомагали дурити клієнтів «зірки», вони б розорилися. Хоча наживатися на людських слабостях, вадах і безграмотності ніяким законом не заборониш. Чому відвертий обман не помічає Національна комісія, яка здійснює державне регулювання у сфері ринків фінансових послуг — питання риторичне.